轻重并举加快商业地产布局,中信证券上调新城控股评级
来源:热点新闻网 发布时间:2021-07-16 14:19 关键词:商业,地产,证券,评级,地产,证券,评级,商业 阅读量:11691
今年上半年,新城控股继续保持稳健发展步伐。根据公司第二季度经营简报,上半年,新城控股实现销售金额约1176.64亿元,同比增长20.65%,实现销售面积约1086.96万平方米,同比增长23.87%。秉承住宅+商业双轮驱动战略,上半年新获取17座吾悦广场,其中重资产13座;另一方面,商业运营总收入稳步增长至39.38亿,同比上涨近73%。
稳健可持续的业绩表现、可圈可点的商业发展,令新城控股接连收到中信证券、申万宏源等多家主流券商机构的正向评价,上调或维持买入评级,并坚定看好公司未来长期发展。
中信证券在研报中分析指出,新城控股销售平稳增长、土储充沛,预计公司未来房地产开发业务仍将保持稳健态势。在商业层面,公司在商业地产开发和运营方面的决心引领行业之先,预计对应投资性房地产规模超千亿,商场开业数量位居所有境内外上市公司首位。商业运营收入具备规模和效率的双重弹性,从2021年起,公司商业收入应足以覆盖利息支出,且公司能凭借运营能力,轻重并举加快商业地产布局。
为此,中信证券上调新城控股2021/22/23 年EPS预测至7.85/8.88/9.81元(原预测为7.79/8.79/9.40元),给予公司2022年7x PE,对应目标价62.19元,上调公司投资评级至买入。
今年上半年,新城控股新开业泰安、孝感、长沙宁乡、湖州南浔、镇江扬中五座吾悦广场,商业运营总收入也稳步提升至39.38亿元。商业营收稳健增长,除了依托于商场开业数量逐步增加外,部分吾悦广场单店运营收入增长明显,也带动了整体收入的有力增长。
申万宏源在研报中则指出,新城控股二季度41个可比商场税后营收9.5亿元,较20Q2/19Q2分别同比增加11.0%/增加9.7%,较21Q1环比增加5.3%。而考虑到疫情影响逐步消除、居民购买力回升、Q4商场集中新开业等因素,预计公司21-22E含税商业运营总收入分别达到85/110亿元,同比分别增加49%/增加29%,并且我们统计18-19年H1商业运营总收入占比全年均值40%和43%,预计全年完成目标难度不大、并有望超额完成。
该研报还分析认为,新城控股秉承住宅+商业双轮驱动战略,先发布局商业地产,打造优质成长标杆,乘风广阔消费市场;同时,新环境下调整战略,争取更稳健持续成长。该研报表示:我们看好公司lsquo;住宅+商业rsquo;双轮驱动战略,并看好商业业务稳健发展和地产销售恢复常态,维持目标价66.0元,对应21PE为7.9X,维持lsquo;买入rsquo;评级。
国盛证券在近期首次覆盖新城控股的研报中表示,商业地产行业空间巨大,新城商业具备高IRR综合体开发模式、产品优势突出、运营经验积累等核心竞争力,住宅+商业双轮驱动战略优势显著,为此预测公司2021/2022/2023年的EPS为7.95/8.97/9.63元/股,对应的PE为6.1/5.4/5.1X。合理市值为1722.9亿人民币,目标价格76.07元,首次覆盖给予买入评级。
今年上半年,新城控股继续保持稳健发展步伐。根据公司第二季度经营简报,上半年,新城控股实现销售金额约1176.64亿元,同比增长20.65%,实现销售面积约1086.96万平方米,同比增长23.87%。秉承住宅+商业双轮驱动战略,上半年新获取17座吾悦广场,其中重资产13座;另一方面,商业运营总收入稳步增长至39.38亿,同比上涨近73%。
稳健可持续的业绩表现、可圈可点的商业发展,令新城控股接连收到中信证券、申万宏源等多家主流券商机构的正向评价,上调或维持买入评级,并坚定看好公司未来长期发展。
中信证券在研报中分析指出,新城控股销售平稳增长、土储充沛,预计公司未来房地产开发业务仍将保持稳健态势。在商业层面,公司在商业地产开发和运营方面的决心引领行业之先,预计对应投资性房地产规模超千亿,商场开业数量位居所有境内外上市公司首位。商业运营收入具备规模和效率的双重弹性,从2021年起,公司商业收入应足以覆盖利息支出,且公司能凭借运营能力,轻重并举加快商业地产布局。
为此,中信证券上调新城控股2021/22/23 年EPS预测至7.85/8.88/9.81元(原预测为7.79/8.79/9.40元),给予公司2022年7x PE,对应目标价62.19元,上调公司投资评级至买入。
今年上半年,新城控股新开业泰安、孝感、长沙宁乡、湖州南浔、镇江扬中五座吾悦广场,商业运营总收入也稳步提升至39.38亿元。商业营收稳健增长,除了依托于商场开业数量逐步增加外,部分吾悦广场单店运营收入增长明显,也带动了整体收入的有力增长。
申万宏源在研报中则指出,新城控股二季度41个可比商场税后营收9.5亿元,较20Q2/19Q2分别同比增加11.0%/增加9.7%,较21Q1环比增加5.3%。而考虑到疫情影响逐步消除、居民购买力回升、Q4商场集中新开业等因素,预计公司21-22E含税商业运营总收入分别达到85/110亿元,同比分别增加49%/增加29%,并且我们统计18-19年H1商业运营总收入占比全年均值40%和43%,预计全年完成目标难度不大、并有望超额完成。
该研报还分析认为,新城控股秉承住宅+商业双轮驱动战略,先发布局商业地产,打造优质成长标杆,乘风广阔消费市场;同时,新环境下调整战略,争取更稳健持续成长。该研报表示:我们看好公司lsquo;住宅+商业rsquo;双轮驱动战略,并看好商业业务稳健发展和地产销售恢复常态,维持目标价66.0元,对应21PE为7.9X,维持lsquo;买入rsquo;评级。
国盛证券在近期首次覆盖新城控股的研报中表示,商业地产行业空间巨大,新城商业具备高IRR综合体开发模式、产品优势突出、运营经验积累等核心竞争力,住宅+商业双轮驱动战略优势显著,为此预测公司2021/2022/2023年的EPS为7.95/8.97/9.63元/股,对应的PE为6.1/5.4/5.1X。合理市值为1722.9亿人民币,目标价格76.07元,首次覆盖给予买入评级。
郑重声明:此文内容为本网站转载企业宣传资讯,目的在于传播更多信息,与本站立场无关。仅供读者参考,并请自行核实相关内容。
站点精选
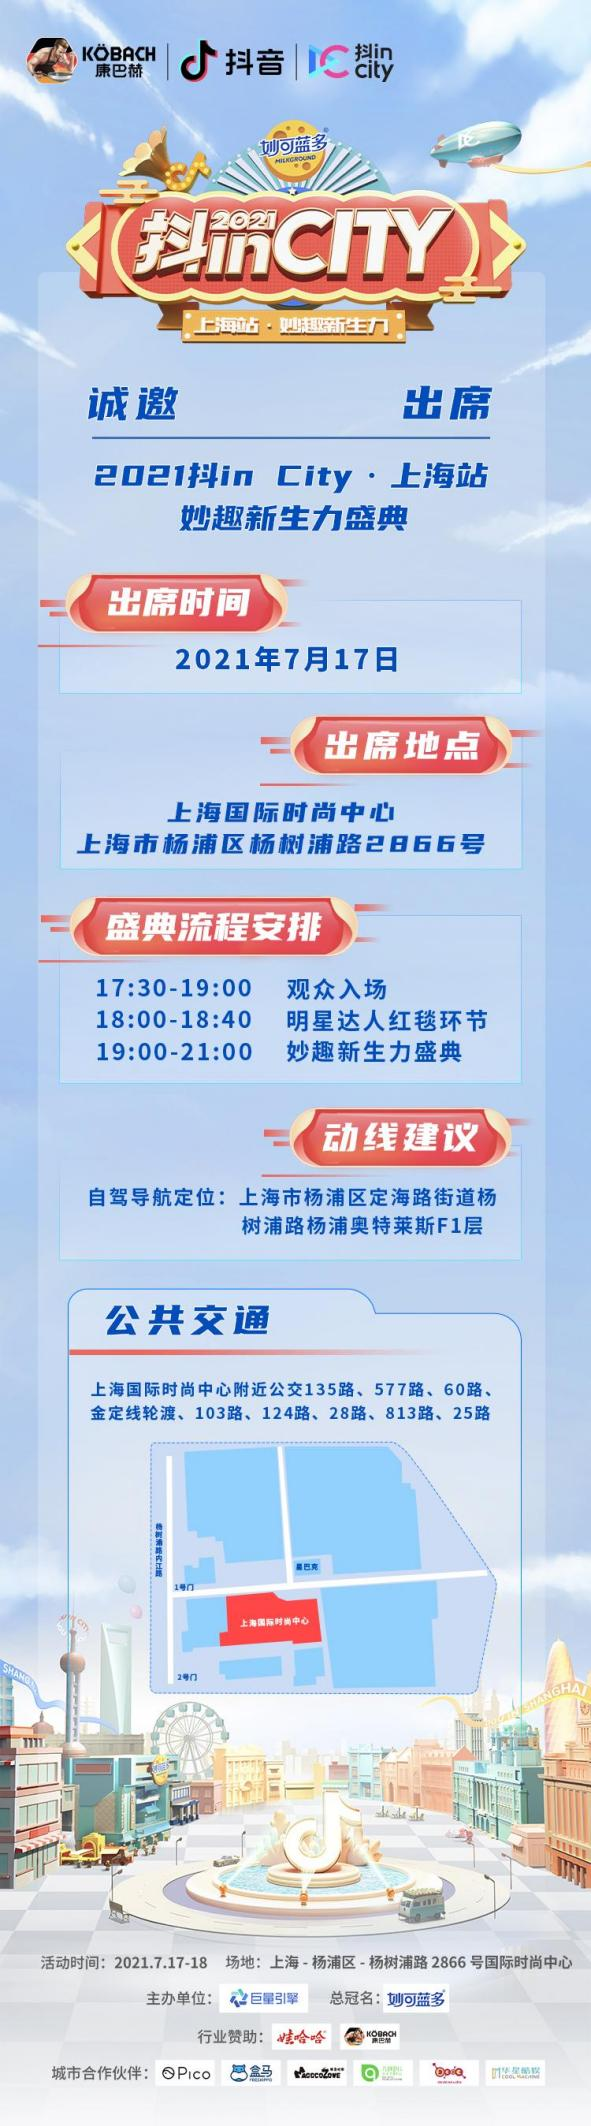
抖inCity自2019年落地以来,依托平台矩阵级资源优势,通过新鲜有趣的互动玩法,掀起了一股抖音范儿的浪潮,给万千用户带来奇妙的城市美好之旅。2021抖inC...
- AUM噢姆夏季轻简诗意系列感受万物的悠然2021-07-16
- 凌锐蓝信布局SASE和AI-WAN2021-07-15
- 利多多增额终身寿险成市场“新宠”强力支撑养老体系2021-07-15
- 去哪儿携手海南航空推出“自由飞”打造后随心飞时代出行新模式2021-07-15
- 腾讯微保“首席计划2.0”上线聚合优质信息服务用户2021-07-15